Domain denkmal-restaurierung.de kaufen?
Wir ziehen mit dem Projekt
denkmal-restaurierung.de um.
Sind Sie am Kauf der Domain
denkmal-restaurierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain denkmal-restaurierung.de kaufen?
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
Ähnliche Suchbegriffe für Rechnungslegung
Top-Angebote
Produkte zum Begriff Rechnungslegung:
-
Pellens, Bernhard: Internationale RechnungslegungInternationale Rechnungslegung , IFRS 1 bis 17, IAS 1 bis 41, IFRIC-Interpretationen, Standardentwürfe , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11. überarbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210505, Produktform: Leinen, Beilage: Buch, Autoren: Pellens, Bernhard~Fülbier, Rolf Uwe~Gassen, Joachim~Sellhorn, Thorsten, Auflage: 21011, Auflage/Ausgabe: 11. überarbeitete und aktualisierte Auflage 2021, Keyword: Bilanzanalyse; Einzelabschluss; Fülbier; Gassen; IFRS-Rechnungslegung; Konzernabschluss; Pellens; Sellhorn; Unternehmenspublizität, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzrecht~International Accounting Standards - IAS ~Internationale Rechnungslegung~Rechnungslegung (IAS)~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Betriebswirtschaftslehre, allgemein~Bilanz- und Rechnungslegungsrecht, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXII, Seitenanzahl: 1121, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 246, Breite: 183, Höhe: 48, Gewicht: 1795, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791036618 9783791033587 9783791029382 9783791027562 9783791024646, eBook EAN: 9783791051574, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Konservierung, Restaurierung und präventive Maßnahmen, Taschenbuch von Paul-Bernhard Eipper, Lehrbuchverlag, 978-620-0-44809-5Konservierung, Restaurierung Und Präventive Maßnahmen, Taschenbuch Von Paul-bernhard Eipper, Lehrbuchverlag, 978-620-0-44809-5, Seitenanzahl: 676119,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vespa Restaurierung, Ratgeber von Mark PaxtonDie erste Vespa, die 1946 auf den Markt kam, hiess "Paperino" (Entchen), hatte 98 cm3 Hubraum und war maximal 60 km/h schnell. Ihr Erfinder war Corradino D'Ascanio, ein Flugzeug-Ingenieur, der kurz nach Kriegsende mit den Arbeiten begann. Sein Entwurf war einfach, sparsam, leicht fahrbar und innovativ. Um die Technik herum formte er eine bauchige Blechkarosserie. Das Konzept war ein Riesenerfolg und ist auch heute noch aktuell. Der Zahn der Zeit nagt dennoch heftig an den Blechrollern aus Pontedera. Was alles an alten Blechrollern kaputt gehen kann und wie man es wieder repariert, zeigt diese grossartige Schritt-für-Schritt-Anleitung. Jede Baugruppe, vom Zweitakt-Motor über Karosserie und Elektrik bis hin zu den Rädern, wird zerlegt, beschädigte Teile ausgetauscht und wieder zusammengebaut: Schrott wird flott, eine Offenbarung für jeden Besitzer eines Blechrollers.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **
-
Was sind die wichtigen Schritte bei der Konservierung und Restaurierung archäologischer Artefakte?
Die wichtigsten Schritte bei der Konservierung und Restaurierung archäologischer Artefakte sind die Dokumentation des Fundzustands, die Reinigung und Konservierung des Materials sowie die Stabilisierung und Restaurierung beschädigter Teile. Es ist wichtig, geeignete Materialien und Techniken zu verwenden, um die Originalität und Integrität der Artefakte zu bewahren. Abschließend sollten die restaurierten Artefakte angemessen gelagert und präsentiert werden, um ihre langfristige Erhaltung zu gewährleisten. **
-
Wer sind die Adressaten der externen Rechnungslegung?
Die Adressaten der externen Rechnungslegung sind primär externe Stakeholder wie Investoren, Gläubiger, Analysten, Regulierungsbehörden und die breite Öffentlichkeit. Diese Gruppen nutzen die veröffentlichten Finanzinformationen, um fundierte Entscheidungen über Investitionen, Kredite, Regulierung und andere Aspekte des Unternehmens zu treffen. Die externen Rechnungslegungsstandards sollen sicherstellen, dass die Informationen transparent, vergleichbar und verlässlich sind, um das Vertrauen der Adressaten in die Finanzberichterstattung zu stärken. Letztendlich dienen die externen Rechnungslegungsinformationen dazu, das Unternehmen gegenüber externen Parteien rechenschaftspflichtig zu machen und die Transparenz und Integrität der Unternehmensberichterstattung zu gewährleisten. **
-
Was sind die gängigsten Methoden zur Restaurierung und Konservierung von historischen Holzmöbeln und -gebäuden?
Die gängigsten Methoden zur Restaurierung und Konservierung von historischen Holzmöbeln und -gebäuden sind Reinigung, Reparatur und Konservierung. Reinigung beinhaltet das Entfernen von Schmutz und Ablagerungen, Reparatur beinhaltet das Ausbessern von Beschädigungen und Konservierung beinhaltet das Schützen des Holzes vor weiterer Zersetzung. **

Wie kann man Rechnungslegung effektiv und transparent gestalten?
Um die Rechnungslegung effektiv und transparent zu gestalten, sollten klare Richtlinien und Standards wie IFRS oder HGB befolgt werden. Zudem ist eine regelmäßige Überprüfung der Finanzberichte durch unabhängige Prüfer essentiell. Eine offene Kommunikation mit Stakeholdern und die Bereitstellung von verständlichen Informationen tragen ebenfalls zur Transparenz bei. **
Wie kann man sicherstellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht? Was sind die wichtigsten Bestandteile einer korrekten Rechnungslegung?
Um sicherzustellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht, sollte man sich an anerkannten Rechnungslegungsstandards wie beispielsweise den International Financial Reporting Standards (IFRS) orientieren. Die wichtigsten Bestandteile einer korrekten Rechnungslegung sind die ordnungsgemäße Erfassung und Darstellung der finanziellen Transaktionen, die Einhaltung der Grundsätze der Bilanzierung sowie die Offenlegung relevanter Informationen im Jahresabschluss. Es ist außerdem wichtig, dass die Rechnungslegung von unabhängigen Wirtschaftsprüfern geprüft wird, um die Richtigkeit und Vollständigkeit der Angaben zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Rechnungslegung:
-
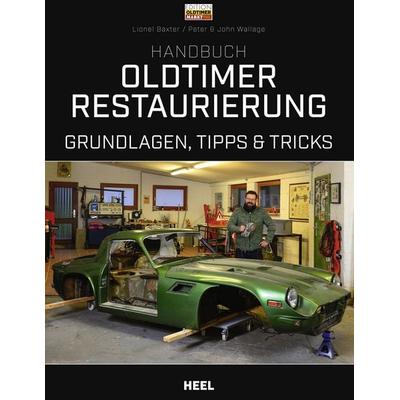
Handbuch Oldtimer-RestaurierungAuf Vielfachen Wunsch Hat Heel Zwei Lange Vergriffene Handbücher Wieder Aufgelegt Und In Einem Band Zusammengefasst: Die Beiden Restaurier-bibeln Aus Der Reihe Edition Oldtimer Markt: 'oldtimer-bauteile Selbst Repariert' Und 'oldtimer...39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pellens, Bernhard: Internationale RechnungslegungInternationale Rechnungslegung , IFRS 1 bis 17, IAS 1 bis 41, IFRIC-Interpretationen, Standardentwürfe , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11. überarbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210505, Produktform: Leinen, Beilage: Buch, Autoren: Pellens, Bernhard~Fülbier, Rolf Uwe~Gassen, Joachim~Sellhorn, Thorsten, Auflage: 21011, Auflage/Ausgabe: 11. überarbeitete und aktualisierte Auflage 2021, Keyword: Bilanzanalyse; Einzelabschluss; Fülbier; Gassen; IFRS-Rechnungslegung; Konzernabschluss; Pellens; Sellhorn; Unternehmenspublizität, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzrecht~International Accounting Standards - IAS ~Internationale Rechnungslegung~Rechnungslegung (IAS)~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Betriebswirtschaftslehre, allgemein~Bilanz- und Rechnungslegungsrecht, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXII, Seitenanzahl: 1121, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 246, Breite: 183, Höhe: 48, Gewicht: 1795, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791036618 9783791033587 9783791029382 9783791027562 9783791024646, eBook EAN: 9783791051574, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **
-
Was sind die wichtigen Schritte bei der Konservierung und Restaurierung archäologischer Artefakte?
Die wichtigsten Schritte bei der Konservierung und Restaurierung archäologischer Artefakte sind die Dokumentation des Fundzustands, die Reinigung und Konservierung des Materials sowie die Stabilisierung und Restaurierung beschädigter Teile. Es ist wichtig, geeignete Materialien und Techniken zu verwenden, um die Originalität und Integrität der Artefakte zu bewahren. Abschließend sollten die restaurierten Artefakte angemessen gelagert und präsentiert werden, um ihre langfristige Erhaltung zu gewährleisten. **
Ähnliche Suchbegriffe für Rechnungslegung
-
Konservierung, Restaurierung und präventive Maßnahmen, Taschenbuch von Paul-Bernhard Eipper, Lehrbuchverlag, 978-620-0-44809-5Konservierung, Restaurierung Und Präventive Maßnahmen, Taschenbuch Von Paul-bernhard Eipper, Lehrbuchverlag, 978-620-0-44809-5, Seitenanzahl: 676119,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vespa Restaurierung, Ratgeber von Mark PaxtonDie erste Vespa, die 1946 auf den Markt kam, hiess "Paperino" (Entchen), hatte 98 cm3 Hubraum und war maximal 60 km/h schnell. Ihr Erfinder war Corradino D'Ascanio, ein Flugzeug-Ingenieur, der kurz nach Kriegsende mit den Arbeiten begann. Sein Entwurf war einfach, sparsam, leicht fahrbar und innovativ. Um die Technik herum formte er eine bauchige Blechkarosserie. Das Konzept war ein Riesenerfolg und ist auch heute noch aktuell. Der Zahn der Zeit nagt dennoch heftig an den Blechrollern aus Pontedera. Was alles an alten Blechrollern kaputt gehen kann und wie man es wieder repariert, zeigt diese grossartige Schritt-für-Schritt-Anleitung. Jede Baugruppe, vom Zweitakt-Motor über Karosserie und Elektrik bis hin zu den Rädern, wird zerlegt, beschädigte Teile ausgetauscht und wieder zusammengebaut: Schrott wird flott, eine Offenbarung für jeden Besitzer eines Blechrollers.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Porsche Restaurierung, Ratgeber von Jürgen GassebnerAuch Porsche haben ihre Problemzonen und eine Reparatur ist manchmal nur ausgesuchten Spezialisten möglich. Und auf jeden Fall teuer. Restaurierungs- und Schrauberliteratur zu einzelnen Typen gibt es zwar, aber wer ernsthaft mit dem Gedanken spielt, einen Porsche zumindest weitgehend selbst zu restaurieren, möchte gerne vor dem Kauf wissen, was auf ihn zukommen kann. Jürgen Gassebner, langjähriger Herausgeber eines Porsche-Magazins mit besten Kontakten zum Werk und gleichzeitig erfahrener Porsche-Restaurateur, zeigt in diesem Prachtband, was tatsächlich möglich ist - und wie man das macht.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
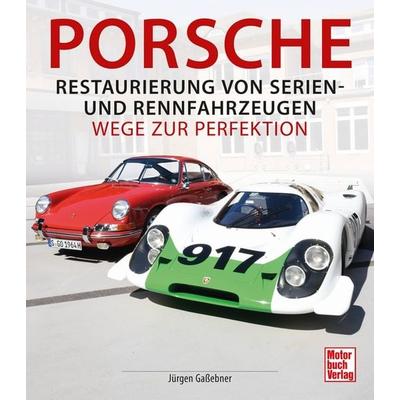
Porsche - Restaurierung von Serien-und RennfahrzeugenWie Sieht Ein Dem Restaurierungsobjekt Angemessener Restaurierungsprozess Aus Und Welche Verfahrenstechniken Kommen Von Der Karosserie Bis Hin Zum Motor Zum Einsatz? Wer Mit Dem Gedanken Spielt, Einen Klassischen Porsche Zu Restaurieren, Sollte Sich...49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer sind die Adressaten der externen Rechnungslegung?
Die Adressaten der externen Rechnungslegung sind primär externe Stakeholder wie Investoren, Gläubiger, Analysten, Regulierungsbehörden und die breite Öffentlichkeit. Diese Gruppen nutzen die veröffentlichten Finanzinformationen, um fundierte Entscheidungen über Investitionen, Kredite, Regulierung und andere Aspekte des Unternehmens zu treffen. Die externen Rechnungslegungsstandards sollen sicherstellen, dass die Informationen transparent, vergleichbar und verlässlich sind, um das Vertrauen der Adressaten in die Finanzberichterstattung zu stärken. Letztendlich dienen die externen Rechnungslegungsinformationen dazu, das Unternehmen gegenüber externen Parteien rechenschaftspflichtig zu machen und die Transparenz und Integrität der Unternehmensberichterstattung zu gewährleisten. **
-
Was sind die gängigsten Methoden zur Restaurierung und Konservierung von historischen Holzmöbeln und -gebäuden?
Die gängigsten Methoden zur Restaurierung und Konservierung von historischen Holzmöbeln und -gebäuden sind Reinigung, Reparatur und Konservierung. Reinigung beinhaltet das Entfernen von Schmutz und Ablagerungen, Reparatur beinhaltet das Ausbessern von Beschädigungen und Konservierung beinhaltet das Schützen des Holzes vor weiterer Zersetzung. **
-
Wie kann man Rechnungslegung effektiv und transparent gestalten?
Um die Rechnungslegung effektiv und transparent zu gestalten, sollten klare Richtlinien und Standards wie IFRS oder HGB befolgt werden. Zudem ist eine regelmäßige Überprüfung der Finanzberichte durch unabhängige Prüfer essentiell. Eine offene Kommunikation mit Stakeholdern und die Bereitstellung von verständlichen Informationen tragen ebenfalls zur Transparenz bei. **
-
Wie kann man sicherstellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht? Was sind die wichtigsten Bestandteile einer korrekten Rechnungslegung?
Um sicherzustellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht, sollte man sich an anerkannten Rechnungslegungsstandards wie beispielsweise den International Financial Reporting Standards (IFRS) orientieren. Die wichtigsten Bestandteile einer korrekten Rechnungslegung sind die ordnungsgemäße Erfassung und Darstellung der finanziellen Transaktionen, die Einhaltung der Grundsätze der Bilanzierung sowie die Offenlegung relevanter Informationen im Jahresabschluss. Es ist außerdem wichtig, dass die Rechnungslegung von unabhängigen Wirtschaftsprüfern geprüft wird, um die Richtigkeit und Vollständigkeit der Angaben zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.